Die besten Wettanbieter mit Banküberweisung 2026 im Test
 Available in US
Ladevorgang...
Inhaltsverzeichnis
Die besten Wettanbieter mit Banküberweisung 2026 akzeptieren alle SEPA-Überweisungen, aber der Unterschied liegt nicht mehr bei der Bank, sondern in den Freigabezeiten, Limits und Namensabgleich-Anforderungen der Anbieter selbst. Bet365 führt mit einem Einzahlungslimit von 150.000 € pro Transaktion, Betano mit den schnellsten Auszahlungsfreigaben, während offshore-Anbieter wie 22Bet ohne GGL-Lizenz das Risiko einer Kontokündigung durch deutsche Banken mit sich bringen. Seit SEPA Instant im Oktober 2025 für alle EU-Banken zum Standardpreis verpflichtend wurde, dauert die Überweisung selbst nur Sekunden — doch Wettanbieter brauchen oft Stunden bis zur Gutschrift, weil Verification-of-Payee-Prüfungen, OASIS-Abgleiche und interne Compliance-Regeln das Tempo bestimmen. Wer per Banküberweisung wettet, muss 2026 nicht mehr auf die Überweisung warten, sondern auf die Freigabe durch den Anbieter.
Warum Banküberweisung 2026 mehr ist als eine Zahlungsmethode
Wer nach den besten Sportwetten mit Banküberweisung sucht, trifft eine Entscheidung, die weit über die Wahl eines Zahlungswegs hinausgeht. Eine SEPA-Überweisung hinterlässt einen direkten Prüfpfad zwischen dem eigenen Girokonto und dem Wettkonto, und das hat Konsequenzen: für die eigene Bank, für die Steuerbehörden, für die Glücksspielaufsicht. Die Zahlungsmethode verbindet zwei regulierte Sphären miteinander — den Finanzsektor und den Wettmarkt —, und in dieser Schnittstelle entscheidet sich, ob ein Anbieter sicher, schnell und kostengünstig arbeitet oder ob die Überweisung zum Risiko wird.
Sicherheit und Regulierung
Alle sieben GGL-lizenzierten Anbieter im deutschen Markt akzeptieren Banküberweisung, weil die Methode zwei Anforderungen der Aufsicht erfüllt: vollständige Rückverfolgbarkeit und Namensabgleich. Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet und Bet-at-home führen jede eingehende Überweisung über OASIS-Prüfung und Kontoverifizierung, bevor das Geld auf dem Wettkonto erscheint. Der Vorteil liegt in der Eindeutigkeit: IBAN und Kontoinhaber sind durch die Bank geprüft, gefälschte Identitäten scheitern bereits am Zahlungseingang.
Die Kehrseite zeigt sich bei Anbietern ohne GGL-Lizenz. 22Bet etwa hält eine Curaçao-Lizenz und steht nicht auf der deutschen Whitelist. Überweisungen an solche Anbieter laufen technisch problemlos ab, aber deutsche Banken beobachten Zahlungsströme in Offshore-Jurisdiktionen und kündigen Konten, wenn ein Muster auffällt. Die Bank hat kein Interesse daran, Zahlungsverkehr zu erleichtern, der nach deutschem Recht in einer Grauzone liegt. Sicherheit bedeutet hier nicht nur, dass der Wettanbieter das Geld nicht veruntreut, sondern dass die eigene Bankverbindung nicht gefährdet wird.
Geschwindigkeit seit SEPA Instant
Seit Oktober 2025 sind alle Banken im SEPA-Raum verpflichtet, Echtzeitüberweisungen zum Standardpreis anzubieten. Technisch erreicht eine SEPA-Instant-Zahlung den Empfänger in zehn Sekunden. Die Erwartung liegt nahe: Einzahlung abschicken, sofort wetten. Die Realität sieht anders aus.
Der Flaschenhals liegt nicht mehr bei der Bank, sondern beim Wettanbieter. Betano gibt Einzahlungen oft innerhalb von Minuten frei, Bet365 braucht eine bis drei Stunden, Interwetten gelegentlich länger. Der Grund ist die interne Freigabelogik: OASIS-Abfrage, Namensabgleich nach Verification-of-Payee-Vorgaben, Anti-Geldwäsche-Filter. Jeder Schritt kostet Zeit. SEPA Instant hat die Bankseite gelöst, aber die Compliance-Kette dahinter bleibt unverändert. Wer um 22:55 Uhr einzahlt, um vor Spielbeginn um 23:00 Uhr noch zu setzen, wird scheitern — nicht wegen der Überweisung, sondern wegen der Freigabe.
Auszahlungen laufen umgekehrt: Der Anbieter muss die Transaktion erst genehmigen, dann wird überwiesen. Betano schafft das in 24 Stunden, andere brauchen zwei bis vier Tage. Sobald die Auszahlung freigegeben ist, steht das Geld dank SEPA Instant sofort auf dem eigenen Konto. Aber diese letzte Etappe macht vielleicht zehn Prozent der Gesamtdauer aus.
Kosten und Gebühren
Keiner der acht Anbieter erhebt eine Gebühr für Banküberweisung, weder bei Einzahlung noch bei Auszahlung. Das ist Standard. Die eigene Bank berechnet seit der SEPA-Instant-Pflicht ebenfalls keinen Aufschlag mehr für Echtzeitüberweisungen, sofern das Konto im Inland geführt wird und der Empfänger im SEPA-Raum sitzt. Alle GGL-lizenzierten Anbieter unterhalten Konten bei europäischen Banken, meist auf Malta oder in Deutschland. Gebühren fallen nicht an.
Eine Ausnahme gibt es: Wer bei einer Direktbank ein kostenloses Girokonto führt, das nur eine begrenzte Zahl an Überweisungen pro Monat einschließt, zahlt ab der elften oder zwanzigsten Transaktion einen Einzelpreis. Das liegt nicht am Wettanbieter, sondern am eigenen Kontomodell. Fünf Einzahlungen und fünf Auszahlungen im Monat ergeben zehn Überweisungen — bei manchen Konten reicht das schon, um das Freibetragskontingent zu erschöpfen. Dann kostet die elfte Überweisung 1,50 € oder 2,00 €, je nach Bank. Das klingt gering, aber über ein Jahr summiert sich das auf 18 € bis 24 €, wenn man jede zweite Woche wettet und auszahlt. Wer häufig ein- und auszahlt, prüft besser das eigene Kontomodell als die Gebührenordnung des Wettanbieters.
Was macht einen guten Banküberweisung Wettanbieter im Jahr 2026 aus?
GGL-Lizenz für sicheren Zahlungsverkehr ohne Bankrisiko, schnelle Freigabezeiten unter 24 Stunden bei Ein- und Auszahlung, hohe Limits für größere Beträge, Namensabgleich-Kompatibilität ohne Fehlermeldungen, keine Gebühren auf beiden Seiten, und Transparenz über Bearbeitungsdauer statt vager Versprechen. Geschwindigkeit endet nicht bei SEPA Instant, sie beginnt dort.
Acht Wettanbieter im direkten Banküberweisungs-Vergleich
Alle lizenzierten Wettanbieter in Deutschland akzeptieren Banküberweisung — die Unterschiede zwischen ihnen zeigen sich erst in Limits, Freigabezeiten und den Bedingungen, unter denen das Geld tatsächlich fließt. Sieben der acht Anbieter im folgenden Vergleich stehen auf der GGL-Whitelist und bieten damit den vollen Rechtsschutz nach GlüStV 2021, der achte operiert von Curaçao aus und bringt andere Vor- und Nachteile mit. Die Tabelle fasst zusammen, wo die Grenzen liegen und was jeder Anbieter vom anderen unterscheidet.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsgeschwindigkeit | Bonus | Limit | Besonderheit |
|---|---|---|---|---|---|---|
| Bet365 | GGL Whitelist | 10 € | 4 h Freigabe, 2–5 Tage Bank | 100 € Wett-Credits | 150.000 € Ein, 50.000 € Aus | Höchste Limits, trägt Wettsteuer |
| Bwin | GGL Whitelist | 10 € | <24 h Freigabe, 2–4 Tage Bank | 100 %, 3× Umsatz Quote 1,70 | Standard | 300 Wettmärkte pro Spiel |
| Betano | GGL Whitelist | 10 € SEPA | 1–3 Tage gesamt | 80 € + 20 € Freiwette | Mindestauszahlung 20 € | Schnellste Bankauszahlung |
| Interwetten | GGL Whitelist | 10 € | 2–5 Tage | 100 %, 5× Quote 1,70, gestaffelt | Mindestauszahlung 30 € | Erste Auszahlung per Bank erzwungen |
| Tipico | GGL Whitelist | 10 € | 2–5 Tage | 100 %, 5× Quote 1,50 | Gebühr ab 4. Auszahlung/Woche | Steuerfrei, 50 % Marktanteil |
| NEO.bet | GGL Whitelist | 10 € | 2–4 Tage | 100 € + 25 € Freiwetten | 10.000 € Auszahlung | Gebühr ab 3. Auszahlung/Woche |
| Bet-at-home | GGL Whitelist | 5 € | 24 h Freigabe, 2–4 Tage Bank | 100 % + 500 % Quotenboost, 5× | Standard | Fairste Umsatzbedingungen |
| 22Bet | Curaçao, kein GGL | 5 € | 1–3 Tage + Ausland | 100 %, 5× Quote 1,40 Kombi | Bundesbank-Meldung ab 12.500 € | Steuerfrei, Kontokündigungsrisiko |
Was in der Tabelle als Freigabezeit oder Auszahlungsdauer steht, ist das Beste, was der Anbieter verspricht — nicht das, was im Einzelfall daraus wird. Interwettens Erstauszahlungsregel mit 30 € Minimum und 22Bets Curaçao-Status stehen dort nicht, weil sie in die Spalte Besonderheit passen, sondern weil sie das Bankverhältnis des Kunden unmittelbar betreffen.
Bet365
Bet365 gehört der Familie Coates aus Stoke-on-Trent, ist mit Hillside New Media Malta als operativer Einheit GGL-lizenziert und hält zusätzlich Lizenzen in Malta, Großbritannien und weiteren Märkten. Die 150.000 € Einzahlungslimit und 50.000 € Auszahlungslimit per Banküberweisung sind im deutschen Markt konkurrenzlos — kein anderer Buchmacher kommt auch nur in die Nähe. Bet365 trägt die 5,3 % Wettsteuer selbst, der Kunde wettet steuerfrei. Die interne Freigabe von Auszahlungsanträgen erfolgt oft innerhalb von vier Stunden, danach gelten die üblichen 2–5 Werktage für SEPA-Überweisungen.
Wer regelmäßig vierstellige Beträge bewegt, findet hier den einzigen GGL-Anbieter, der dafür gebaut ist. Das Wett-Credits-System ist kein Bonusgeld im klassischen Sinn — man erhält 100 € in Credits nach der ersten qualifizierenden Wette ab 5 €, und die Credits verfallen beim Auszahlen. Das Interface stammt funktional aus den frühen 2010ern, macht aber jeden Wettmarkt innerhalb von zwei Klicks erreichbar. Die Bundesbank-Meldepflicht ab 12.500 € gilt hier genauso wie bei jedem anderen Anbieter, liegt aber in der Verantwortung des Kunden. Bei den Quoten hat Bet365 mit 4–5 % Marge die Nase vorn, im Live-Streaming sowieso.
Bwin
Bwin ist Teil des börsennotierten Entain-Konzerns, sitzt operativ in Gibraltar und hält die GGL-Lizenz seit Oktober 2020. Die Marke ist Sponsor von Borussia Dortmund, dem DFB und der 3. Liga und bietet in der Breite bis zu 300 Wettmärkte pro Fußballspiel — mehr als jeder andere lizenzierte Anbieter in Deutschland. Mindesteinzahlung 10 €, Mindestauszahlung ebenfalls 10 €, Banküberweisung ohne Gebühren. Die interne Freigabe von Auszahlungen läuft bei den meisten Methoden unter 24 Stunden, Banktransfers brauchen danach 2–4 Werktage.
Bwin bietet 100 % bis 100 € Willkommensbonus im Marktschnitt, der 3× Umsatz von Einzahlung plus Bonus zu Mindestquote 1,70 ist fair, aber die 5,3 % Wettsteuer werden abgezogen. Wer den Bonus nutzt, muss also 300 € umsetzen und verliert dabei rund 16 € an Steuern plus die Marge. Die Quotenschlüssel liegen mit 6–7 % im Mittelfeld, bei kleineren Ligen eher darunter. Der Slot-Bonus mit 40× Umsatz ist hart und für Sportwetter irrelevant. Bwin eignet sich für Spieler, die Wettmarkttiefe über Quotenhöhe stellen und keine Highroller-Limits brauchen.
Betano
Betano wird von Kaizen Gaming aus Athen betrieben, die deutsche Tochter Betkick Sportwettenservice hält die GGL-Lizenz seit Februar 2021. Die Banküberweisungs-Auszahlung gilt im Marktvergleich als schnellste: 1–3 Werktage nach interner Freigabe, während die Konkurrenz 2–5 Tage braucht. Mindesteinzahlung per SEPA liegt bei 10 €, Mindestauszahlung bei 20 € — leicht über dem Marktstandard von 10 €. Betano strukturiert den Willkommensbonus mit 80 € Geldbonus plus 20 € Freiwette, die genauen Bedingungen wechseln, liegen aber im Marktschnitt.
Betano bietet neben klassischen Zahlungsmethoden auch Betano.cash als Bargeld-Alternative über Okto.Cash an. Die App hat mehrere EGR Operator Awards gewonnen und ist technisch auf der Höhe. Die 5,3 % Wettsteuer werden abgezogen, die Quoten liegen mit 5–7 % Marge wettbewerbsfähig, Quotenboosts kommen regelmäßig. Wer schnelle Bankauszahlungen braucht und mit 20 € Mindestauszahlung leben kann, ist hier richtig. Einige E-Wallets wie Skrill sind bei Bonusaktionen ausgeschlossen, und bei der internen Priorisierung werden Wallet-Auszahlungen gegenüber SEPA bevorzugt.
Interwetten
Interwetten ist einer der ältesten Online-Buchmacher, gegründet 1990 in Österreich, heute von Malta aus operiert mit GGL-Lizenz für Deutschland. Die Besonderheit liegt in der Zwangsregel: Die erste Auszahlung nach Verifizierung erfolgt per Banküberweisung, und die Mindestauszahlung liegt bei 30 € — beides deutlich über dem Marktstandard. PayPal, Skrill und Neteller laufen unter 24 Stunden, Banküberweisungen brauchen 2–5 Werktage. Interwetten erlaubt, den 100-%-Bonus bis 100 € gestaffelt auf bis zu fünf Einzahlungen aufzubauen, Umsatz 5× zu Mindestquote 1,70 innerhalb von 14 Tagen.
Interwetten ist einer der wenigen Buchmacher, die ihre Auszahlungsquote transparent kommunizieren: 90–95 % bei Einzelwetten. Die Quoten selbst liegen mit 5–8 % Marge im Mittelfeld, bei Topspielen teils unter 5 %. Die Wettsteuer wird über Quotenabschlag im Gewinnfall gezogen, nicht separat ausgewiesen. Wer weniger als 30 € auszahlen will oder die Erstauszahlungsregel auf Bank nicht akzeptiert, sollte zu einem anderen Anbieter gehen. Der Kundendienst hat gemischte Bewertungen, die Zahlungsmethoden-Vielfalt mit Okto.Cash, Paylado und MuchBetter ist groß.
Tipico
Tipico ist deutscher Marktführer mit über 50 % Marktanteil, gehört mehrheitlich CVC Capital Partners und operiert von Malta aus mit GGL-Lizenz. Die Marke ist vor allem durch das Filialnetz mit über 1.250 Wettshops in Deutschland und Österreich bekannt. Tipico trägt die 5,3 % Wettsteuer selbst, der Kunde wettet steuerfrei. Mindesteinzahlung 10 €, PayPal-Auszahlungen wenige Stunden bis einen Tag, Banküberweisungen 2–5 Werktage nach interner Freigabe. Ab der vierten Auszahlung pro Woche fallen 5 € Gebühr an.
Tipico verlangt für den 100-%-Bonus bis 100 € einen 5×-Umsatz zu Mindestquote 1,50 — die niedrigste Mindestquote im GGL-Feld und damit der fairste Bonus für Favoriten-Wetten. Die Quoten liegen mit 6–7 % Marge im Mittelfeld, nicht auf Bet365-Niveau, aber durch die Steuerfreiheit real besser als bei Konkurrenten mit Steuerabzug. Reload-Aktionen sind überschaubar, das Wettangebot konzentriert sich auf die großen Ligen mit Schwerpunkt Bundesliga. Wer selten auszahlt und steuerfreies Wetten schätzt, findet hier das beste Gesamtpaket im Massenmarkt. Die App ist marktführend, die Auszahlungsgebühr trifft nur Vielspieler.
NEO.bet
NEO.bet ist seit 2018 am Markt, betrieben von Greenvest Betting aus Malta, GGL-lizenziert seit Oktober 2020 unter Aufsicht des Regierungspräsidiums Darmstadt. Der Anbieter bietet steuerfreie Kombiwetten an — ein Alleinstellungsmerkmal im GGL-Feld. Mindesteinzahlung 10 €, PayPal und Skrill laufen in wenigen Stunden, Banküberweisung 2–4 Werktage. Auszahlungslimit per Bank liegt bei 10.000 €, ab der dritten Auszahlung pro Woche fallen 5 € Gebühr auf Banküberweisungen an. NEO.bet bietet 100 € Willkommensbonus wahlweise als Starter- oder Profi-Bonus mit unterschiedlichen Umsatzstrukturen, plus 25 € Freiwetten nach App-Download.
NEO.bet hat ein dreistufiges Cash-Out-Modell mit Save-Win-Limit, Stop-Loss-Limit und Teil-Cash-Out, plus ein Early-Payout-Feature. Die Quoten liegen mit 5–7 % Marge wettbewerbsfähig, die App ist benutzerfreundlich mit 1-Click-Wettabgabe. Der Track Record ist kürzer als bei etablierten Marken wie Bwin oder Tipico, die Gebühr ab der dritten Auszahlung trifft aktive Spieler. Wer steuerfreie Kombiwetten schätzt und fortgeschrittene Cash-Out-Optionen nutzen will, findet hier ein solides Angebot. Der separate Slot-Bonus hat andere Bedingungen und ist für Sportwetter nicht relevant.
Bet-at-home
Bet-at-home ist seit 1999 am Markt, operativer Sitz Düsseldorf, früher börsennotiert im Prime Standard, heute von Malta aus mit GGL-Lizenz seit November 2020. Mindesteinzahlung 5 €, Auszahlungen typischerweise innerhalb von 24 Stunden freigegeben, Banküberweisung danach 2–4 Werktage. Bet-at-home verlangt für den 100-€-Bonus (100 %) plus 500 % Quotenboost auf eine Wette nur 5× Umsatz — die niedrigste Umsatzbedingung im Markt und damit die fairste Bonusstruktur im GGL-Feld. Der 500 % Quotenboost ist als Alleinstellung positioniert und gilt für eine Wette nach Wahl.
Die Quoten liegen mit 6–8 % Marge im Mittelfeld, das Live-Streaming-Angebot ist schwach, die E-Wallet-Vielfalt liegt unter Bet365 oder Bwin. Die 5,3 % Wettsteuer werden abgezogen. Bet-at-home eignet sich für Spieler, die den Bonus tatsächlich nutzen wollen und faire Umsatzbedingungen über Quotenhöhe stellen. Aktienkurs und Marktposition haben in den letzten Jahren geschwankt, die deutsche Präsenz ist aber seit über zwei Jahrzehnten stabil. Wer mit 5 € Mindesteinzahlung starten will und den Quotenboost mitnimmt, bekommt hier den fairsten Einstieg.
22Bet
22Bet wird von TechSolutions Group aus Willemstad, Curaçao, betrieben und hält eine Curaçao-eGaming-Lizenz (Antillephone N.V.) — keine GGL-Lizenz, kein Eintrag auf der deutschen Whitelist. Die Nutzung liegt nach GlüStV 2021 in der rechtlichen Grauzone, das größere Risiko liegt beim Bankverhältnis: Deutsche Banken können bei auffälligen Zahlungsströmen zu Curaçao-Anbietern das Girokonto kündigen, ab 12.500 € Überweisung ins Ausland gilt die Bundesbank-Meldepflicht. Mindesteinzahlung 1 €, typischerweise 5 € per Bank, Auszahlungen bei Krypto und E-Wallets in wenigen Stunden, Banküberweisung 1–3 Werktage nach interner Freigabe plus grenzüberschreitende Bearbeitung.
Der Vorteil liegt auf der Hand: keine 5,3 % Wettsteuer, keine LUGAS-Grenzen, keine OASIS-Sperre, Quoten mit 3–5 % Marge deutlich unter GGL-Anbietern, über 20 Kryptowährungen akzeptiert. Der Willkommensbonus mit 100 % bis 100 € verlangt 5× Umsatz zu Mindestquote 1,40 auf Kombiwetten. Das Wettangebot deckt über 50 Sportarten ab, inklusive exotischer Märkte wie Wetterwetten und CS2-Skin-Wetten. Die App für Android ist nicht in offiziellen Stores, iOS läuft als Web-App. Wer hier per Banküberweisung einzahlt, sollte wissen, dass keine Anbindung an OASIS und LUGAS auch keinen Spielerschutz nach deutschem Standard bedeutet — und dass das Konto bei der Hausbank gefährdet ist.
Welche deutschen Wettanbieter mit Banküberweisung stehen 2026 auf der GGL-Whitelist?
Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet und Bet-at-home sind GGL-lizenziert und akzeptieren SEPA-Banküberweisung ohne rechtliches Risiko. 22Bet ist nicht auf der Whitelist und bringt Kontokündigungs- sowie Meldepflicht-Risiken mit sich.
Wo die GGL-Lizenz endet und das Bankrisiko beginnt
Die rechtliche Grenze zwischen lizenzierten und nicht lizenzierten Wettanbietern verläuft nicht nur auf dem Papier. Sie zieht sich durch das Bankkonto. Banküberweisung bei Sportwetten ist in Deutschland legal, solange der Anbieter auf der GGL-Whitelist steht — bei allen anderen beginnt ein Risiko, das nicht der Wettanbieter trägt, sondern der Kontoinhaber. Deutsche Banken prüfen Zahlungsströme, und auffällige Überweisungen ins Ausland können zur Kontokündigung führen, ohne dass vorher eine Abmahnung kommt. Wer bei einem Curaçao-Anbieter einzahlt, gibt der Bank einen Grund nachzufragen.
GGL-Lizenz und OASIS-Anbindung
Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet und Bet-at-home sind an das OASIS-Sperrsystem angebunden. Das bedeutet: Jede Einzahlung wird gegen die zentrale Sperrdatei geprüft, bevor sie akzeptiert wird. Ein gesperrter Spieler kommt nicht durch, auch nicht mit einer neuen IBAN. Die OASIS-Anbindung ist Pflicht für jeden GGL-lizenzierten Wettanbieter, und sie erklärt, warum manche nach einem Anbieter „ohne OASIS“ suchen — sie sind gesperrt und wollen das System umgehen. Dieses Umgehen ist nicht möglich, solange man bei einem deutschen Anbieter bleibt. Die Sperre gilt bundesweit und anbieterübergreifend.
Wer „Wettanbieter ohne Verifizierung“ oder „Sportwetten ohne OASIS“ sucht, landet zwangsläufig bei Anbietern ohne deutsche Lizenz. 22Bet steht stellvertretend für diese Kategorie: Curaçao-Lizenz, keine GGL-Aufsicht, keine OASIS-Anbindung. Einzahlungen per Banküberweisung sind technisch möglich, rechtlich aber in einer Grauzone, die bei der nächsten Kontoprüfung sichtbar wird.
Offshore-Anbieter und Kontokündigung
Deutsche Banken können Konten bei auffälligen Zahlungsströmen zu Curaçao-Anbietern kündigen. Das Wort „können“ ist hier keine Beruhigung. Es gibt keine Obergrenze, ab der eine Prüfung einsetzt, und keine Vorwarnung. Ein Kontoinhaber, der regelmäßig dreistellige oder vierstellige Beträge an Empfänger in der Karibik überweist, fällt in interne Risikofilter. Die Bank ist nicht verpflichtet, die Gründe offenzulegen, und eine Kündigung kann auch dann erfolgen, wenn keine Straftat vorliegt — das Geldwäschegesetz gibt den Instituten einen weiten Ermessensspielraum.
Konkret heißt das: Wer bei 22Bet mit Banküberweisung einzahlt, riskiert nicht nur den Wetteinsatz, sondern die Geschäftsbeziehung zur Hausbank. Eine Kontokündigung bleibt im Zahlungsverkehr sichtbar, und ein neues Konto bei einer anderen Bank zu eröffnen wird schwieriger. Das Risiko steigt mit der Häufigkeit und Höhe der Überweisungen, aber es beginnt bereits bei der ersten Transaktion.
Meldepflicht ab 12.500 €
Ab 12.500 € greift die Bundesbank-Meldepflicht. Jede Überweisung, die diesen Betrag erreicht oder überschreitet, wird automatisch an die Deutsche Bundesbank gemeldet — unabhängig davon, ob der Empfänger lizenziert ist oder nicht. Die Meldung ist kein Verdacht, sondern eine statistische Erfassung des Zahlungsverkehrs mit dem Ausland. Sie löst nicht automatisch eine Prüfung aus, aber sie hinterlässt eine Spur.
In der Praxis bedeutet das: Ein Spieler, der 15.000 € an 22Bet überweist, erscheint in der Bundesbank-Statistik. Die Meldung enthält IBAN, Empfängerdaten und Betrag. Ob daraus Konsequenzen folgen, entscheidet die Bank im Einzelfall — aber die Grundlage für eine Risikoprüfung ist gelegt. Wer mehrere Überweisungen knapp unter 12.500 € tätigt, umgeht die Meldepflicht nicht: Banken erkennen Stückelung, und das Muster selbst gilt als Warnsignal. Die Schwelle ist bekannt, und genau deshalb wird das Verhalten darum herum überwacht.
Ist Banküberweisung bei Sportwetten in Deutschland legal und GGL-konform?
Banküberweisung an einen GGL-lizenzierten Wettanbieter ist vollständig legal und ohne Risiko. Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet und Bet-at-home stehen auf der Whitelist, sind an OASIS angebunden und unterliegen deutscher Aufsicht. Überweisungen an Anbieter ohne deutsche Lizenz wie 22Bet bewegen sich in einer rechtlichen Grauzone und können zur Kontokündigung führen.
Gibt es einen Wettanbieter ohne OASIS mit Banküberweisung?
Jeder GGL-lizenzierte Wettanbieter ist an OASIS angebunden — ohne Ausnahme. Anbieter ohne OASIS haben keine deutsche Lizenz und operieren aus Jurisdiktionen wie Curaçao. Einzahlungen per Banküberweisung sind dort möglich, bringen aber Kontokündigungsrisiko und Meldepflicht mit sich. Ein legaler Weg an der OASIS-Sperre vorbei existiert nicht.
Was Ein- und Auszahlung per Bank wirklich dauern
Einzahlung und SEPA Instant
Theoretisch ist eine Einzahlung per Banküberweisung seit Oktober 2025 in zehn Sekunden abgeschlossen. Praktisch vergehen oft ein bis drei Stunden, bis das Guthaben auf dem Wettkonto erscheint. Der Unterschied liegt nicht bei der Bank — SEPA Instant liefert das Geld nahezu sofort —, sondern beim Wettanbieter, der jeden Eingang prüft, mit der OASIS-Datenbank abgleicht und manuell freigibt. Wer mit 5 Euro per Banküberweisung wetten will, kann das bei jedem GGL-lizenzierten Anbieter tun; die Mindesteinzahlung liegt meist bei 10 oder 20 €, aber technisch ist auch ein Fünfer möglich. Die Verzögerung entsteht trotzdem, denn die Freigabe läuft über dieselbe Prozesskette wie bei höheren Beträgen.
Betano verarbeitet Einzahlungen in der Regel innerhalb von 30 Minuten, Bet365 braucht durchschnittlich eine bis zwei Stunden. Bei Interwetten und NEO.bet können drei Stunden vergehen, vor allem außerhalb der Geschäftszeiten. Das liegt an der Compliance-Architektur: Jede Einzahlung durchläuft eine Prüfung auf Herkunft, Namensübereinstimmung und OASIS-Status, bevor sie dem Spielerkonto gutgeschrieben wird. SEPA Instant beschleunigt die Bankseite, aber die Wettanbieter-Freigabe bleibt der Flaschenhals.
Auszahlung und Freigabezeiten
Auszahlungen dauern länger, weil zu den bankseitigen Laufzeiten noch die Bearbeitungszeit beim Wettanbieter kommt. Betano gibt Auszahlungen meist binnen 24 Stunden frei, Bet365 braucht ein bis drei Werktage. Interwetten und Tipico liegen bei zwei bis vier Tagen, NEO.bet bei drei bis fünf. Sobald die Freigabe erfolgt ist, wird das Geld per Standard-SEPA überwiesen — das dauert nochmals ein bis zwei Werktage. Insgesamt vergehen also zwischen zwei und sieben Tagen vom Auszahlungsantrag bis zum Geldeingang auf dem eigenen Konto. SEPA Instant für Auszahlungen bietet derzeit kein GGL-lizenzierter Wettanbieter an; die technische Möglichkeit besteht, wird aber nicht genutzt.
Die Freigabezeit ist keine Willkür, sondern Ergebnis derselben Compliance-Prüfungen wie bei der Einzahlung. Der Wettanbieter gleicht Name, Kontodaten und OASIS-Status ab, prüft auf Geldwäsche-Indikatoren und verlangt bei der ersten Auszahlung oft eine Legitimationsprüfung. Wer zum ersten Mal Geld abhebt, muss mit zusätzlichen ein bis drei Tagen rechnen. Bei 22Bet, dem Curaçao-lizenzierten Anbieter ohne GGL-Zulassung, sind Auszahlungszeiten unberechenbar und reichen von zwei Tagen bis zu drei Wochen — das Risiko liegt weniger in der Bearbeitungszeit als in der Frage, ob die Hausbank die Überweisung akzeptiert oder das Konto sperrt.
Verification of Payee und Namensabgleich
Seit dem 9. Oktober 2025 prüfen EU-Banken bei jeder SEPA-Überweisung, ob der eingegebene Empfängername zur IBAN passt. Verification of Payee heißt das Verfahren, und es schützt vor Betrug — erzeugt aber bei Wettanbietern regelmäßig Warnungen, weil die Kontoinhaber nicht unter ihren Markennamen firmieren. Bet365 läuft über Hillside New Media Malta plc., Bwin über ElectraWorks Limited, Betano über Kaizen Gaming International Limited. Wer „Bet365“ als Empfänger eintippt und die IBAN des Unternehmens verwendet, erhält eine Warnung: Name stimmt nicht überein. Die Überweisung funktioniert trotzdem, aber viele Nutzer brechen an dieser Stelle ab, weil sie Phishing vermuten.
Die Lösung ist simpel: Den juristischen Namen verwenden, der auf der Einzahlungsseite des Wettanbieters steht. Bet365 zeigt „Hillside New Media Malta plc.“ im Zahlungsformular, Betano nennt „Kaizen Gaming International Limited“. Wer diese Namen exakt übernimmt, bekommt eine grüne Bestätigung und keine Warnung. Das Problem entsteht nur, wenn man den Markennamen ins Überweisungsformular einträgt. Interwetten firmiert unter dem eigenen Namen, Tipico ebenso — dort gibt es keine Diskrepanz. NEO.bet läuft über Tipbet Limited, Bet-at-home über bet-at-home.com Entertainment GmbH. Die Firmennamen sind nicht geheim, aber exotisch genug, um Misstrauen auszulösen.
Interwettens Erstauszahlungsregel
Interwetten zwingt jeden Nutzer, die erste Auszahlung per Banküberweisung vorzunehmen — unabhängig davon, wie eingezahlt wurde. Das Minimum liegt bei 30 €, und erst nach dieser ersten Bankauszahlung sind andere Methoden wie Sofortüberweisung oder Kreditkarte für Auszahlungen freigeschaltet. Die Regel dient der Verifikation: Interwetten will sicherstellen, dass der Kontoinhaber tatsächlich Zugriff auf das angegebene Bankkonto hat. Wer mit Sofortüberweisung eingezahlt hat, muss trotzdem einmal den Bankweg für die Auszahlung nutzen. Die Bearbeitungszeit beträgt drei bis fünf Werktage, danach ist das Konto verifiziert und schnellere Methoden stehen zur Verfügung.
Das ist ärgerlich, wenn man nur 20 € gewonnen hat und eigentlich per Sofortüberweisung auszahlen wollte — die Schwelle von 30 € macht das unmöglich. Wer weniger abhebt, muss warten, bis das Guthaben durch weitere Gewinne auf 30 € steigt, oder die 30 € per Bank abheben und dann erneut einzahlen, um beim nächsten Mal flexibler zu sein. Andere GGL-Anbieter haben diese Regel nicht; Bet365, Betano und Tipico erlauben die erste Auszahlung über dieselbe Methode, mit der eingezahlt wurde, sofern die Verifizierung anderweitig abgeschlossen ist.
| Anbieter | Einzahlungsdauer | Auszahlungsfreigabe | Auszahlungsdauer | Gebühren |
|---|---|---|---|---|
| Bet365 | 1–2 h | 1–3 Werktage | 1–2 Werktage | keine |
| Bwin | 1–3 h | 2–4 Werktage | 1–2 Werktage | keine |
| Betano | 30–60 min | 24 h | 1–2 Werktage | keine |
| Interwetten | 1–3 h | 3–5 Werktage | 1–2 Werktage | keine |
| Tipico | 1–2 h | 2–4 Werktage | 1–2 Werktage | keine |
| NEO.bet | 1–3 h | 3–5 Werktage | 1–2 Werktage | keine |
| Bet-at-home | 1–3 h | 2–4 Werktage | 1–2 Werktage | keine |
| 22Bet | 1–4 h | 2–21 Tage | 1–3 Werktage | keine angeberseitig, Bankrisiko |
Keiner der GGL-lizenzierten Anbieter erhebt Gebühren für Ein- oder Auszahlungen per Banküberweisung. Die Kosten entstehen nur, wenn die eigene Hausbank für SEPA-Überweisungen oder SEPA Instant Gebühren verlangt — bei den meisten Girokonten ist beides kostenlos. 22Bet erhebt ebenfalls keine Gebühren, aber das Risiko einer Kontokündigung durch die Bank macht jede Überweisung zu einem Glücksspiel. Wer regelmäßig an einen Curaçao-Anbieter überweist, sollte mit einem Gespräch bei der Hausbank rechnen.
Was sich lohnt
- Juristischen Firmennamen aus dem Zahlungsformular des Wettanbieters übernehmen, nicht den Markennamen
- SEPA Instant nutzen, wenn die eigene Bank es kostenfrei anbietet — die Einzahlung ist schneller beim Anbieter
- Auszahlungsantrag vormittags an Werktagen stellen, damit die Freigabe noch am selben Tag läuft
- Bei Interwetten die erste Auszahlung mit mindestens 30 € planen, sonst ist das Konto blockiert
Was man lässt
- Markennamen wie „Bet365“ oder „Betano“ ins Empfängerfeld tippen, wenn Verification of Payee eine Warnung zeigt
- Auszahlungen vor Abschluss der Verifikation beantragen — das verlängert die Freigabezeit um Tage
- Mehrere kleine Einzahlungen kurz hintereinander — jede löst eine eigene Compliance-Prüfung aus
- Regelmäßige Überweisungen an 22Bet oder andere Offshore-Anbieter vom Hauptkonto — Kontokündigungsrisiko steigt mit jeder Transaktion
Wie lange dauert die Banküberweisungs-Auszahlung beim Wettanbieter wirklich?
Zwischen Auszahlungsantrag und Geldeingang auf dem eigenen Konto vergehen bei GGL-Anbietern zwei bis sieben Werktage: ein bis fünf Tage Freigabe beim Wettanbieter, danach ein bis zwei Tage SEPA-Laufzeit. Betano ist mit insgesamt zwei bis drei Tagen am schnellsten, NEO.bet und Interwetten brauchen vier bis sieben Tage. SEPA Instant für Auszahlungen gibt es nicht.
Fallen bei Banküberweisung Einzahlungen und Auszahlungen Gebühren an?
Alle acht Anbieter erheben keine Gebühren für Banküberweisungen. Kosten entstehen nur, wenn die eigene Bank SEPA-Gebühren verlangt — bei Standard-Girokonten ist das selten der Fall. Bei 22Bet kommt das Risiko einer Kontokündigung hinzu, was indirekt teurer ist als jede Transaktionsgebühr. GGL-Anbieter sind hier risikolos.
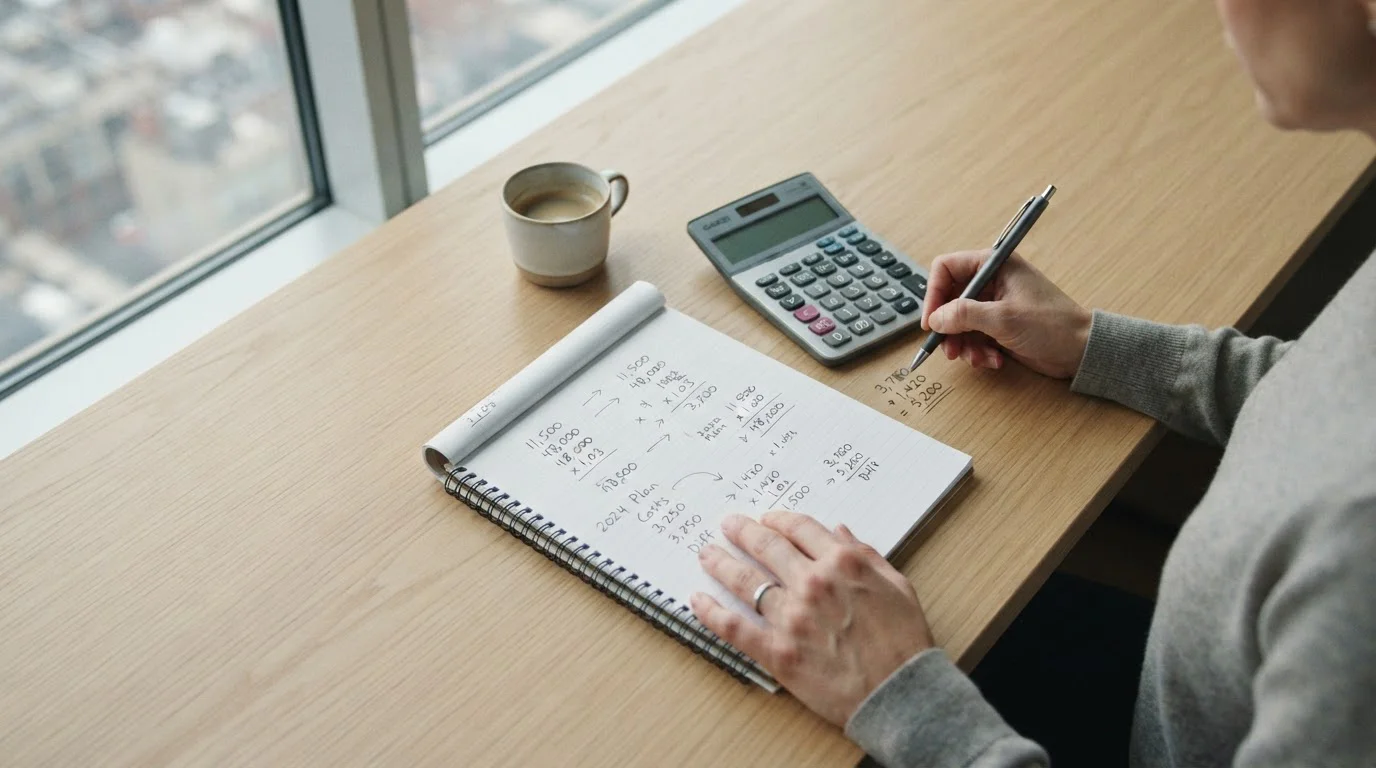
Wie viel vom Willkommensbonus nach Wettsteuer übrig bleibt
Die besten Bonus-Angebote bei Sportwetten mit Banküberweisung sehen auf den ersten Blick großzügig aus, aber zwischen dem beworbenen Betrag und dem, was am Ende tatsächlich beim Spieler ankommt, liegt eine Rechnung aus Wettsteuer und Umsatzbedingungen. GGL-lizenzierte Anbieter unterliegen der deutschen Wettsteuer von 5,3 % auf jeden Einsatz, und diese frisst sich durch jeden Bonusumsatz. Dazu kommt die eingebaute Marge des Buchmachers, die bei typischen Bonusquoten von 1,70 bis 1,80 zusätzlich am Wert nagt. Banküberweisung als Einzahlungsmethode qualifiziert bei den meisten Anbietern für Boni, aber die Bedingungen dahinter bestimmen, ob sich die Annahme lohnt oder nicht.
Bonusbedingungen im Vergleich
Umsatzfaktoren zwischen 3× und 6× sind Standard, meist gekoppelt an Mindestquoten von 1,60 bis 2,00. Je niedriger die geforderte Quote, desto dichter liegt man am sicheren Ausgang, aber desto höher ist auch die Marge des Anbieters. Ein 3×-Umsatz bei Quote 1,70 sieht moderat aus, bedeutet aber bei einem 100-€-Bonus 300 € Gesamteinsatz. Jeder einzelne Euro davon wird mit 5,3 % Wettsteuer belastet, und bei jedem Schein arbeitet die Marge gegen den Spieler. Zeitlimits von sieben bis dreißig Tagen verschärfen die Bedingungen zusätzlich: Wer den Umsatz nicht rechtzeitig schafft, verliert den Bonus komplett, ohne Abstufung. Gültige Wettarten schränken die meisten Anbieter auf Einzelwetten oder Kombiwetten mit maximal drei bis fünf Auswahlen ein, Systemwetten sind meistens ausgeschlossen. Manche Bedingungen verbieten das Absichern über mehrere Ausgänge, andere sperren bestimmte Märkte wie „unter/über“ oder asiatische Handicaps. Keine dieser Klauseln taucht in der Werbung auf.
Wettsteuer-Effekt auf Freebets
Ein Beispiel zeigt, was tatsächlich ankommt. 100 € Bonus mit 3× Umsatz bei Quote 1,70 bedeuten 300 € Gesamteinsatz, verteilt auf Wettscheine mit Mindestquote. Davon gehen 15,90 € direkt als Wettsteuer ab, bei jedem Schein 5,3 % vom Einsatz. Die Quoten selbst enthalten eine Marge von durchschnittlich 6 %, die über 300 € Umsatz weitere 18 bis 28 € erwarteten Verlust erzeugt — Quote 1,70 bei fairer Wahrscheinlichkeit wäre Quote 1,80 oder höher, die Differenz ist der Preis für das Wetten. Zusammengenommen reduzieren Steuer und Marge den nominalen 100-€-Bonus auf einen realen Wert zwischen 55 und 65 €. Das ist keine pessimistische Rechnung, sondern der Erwartungswert über viele Wettzyklen. Einzelne Scheine gewinnen oder verlieren, aber die Mathematik holt den Durchschnitt ein. Wer glaubt, durch geschickte Auswahl der Wetten die Marge zu umgehen, unterschätzt, wie eng die Bonusbedingungen die Auswahl eingrenzen.
-
1
100 € Bonusguthaben, 3× Umsatz bei Mindestquote 1,70 erforderlich. Gesamteinsatz: 300 €.
-
2
5,3 % auf jeden Einsatz. Bei 300 € Umsatz: 300 € × 5,3 % = 15,90 € Steuerabzug.
-
3
Eine Quote von 1,70 mit 6 % Marge entspricht erwarteter fairer Quote 1,80. Über 300 € Umsatz entstehen 18 € erwarteter Verlust durch Quotenkompression.
-
4
15,90 € Steuer + 18 € Marge = 33,90 € Abzüge vom Bonuswert.
-
5
100 € nominal – 33,90 € Kosten = 66,10 € realer Erwartungswert. Mit Schwankung: 55 bis 65 €.
Zahlungsmethoden-Ausschlüsse
Nicht jede Einzahlungsmethode qualifiziert für Willkommensboni. E-Wallets wie Skrill und Neteller sind bei vielen Anbietern explizit ausgeschlossen, weil sie das Geldwäsche-Risiko erhöhen und die Rückverfolgung erschweren. Prepaid-Karten fallen manchmal ebenfalls weg. Banküberweisung steht in den Bedingungen üblicherweise auf der Liste der akzeptierten Methoden, weil sie volle Transparenz und Namensabgleich bietet — genau das, was GGL-Auflagen verlangen. Trotzdem lohnt der Blick ins Kleingedruckte vor der Einzahlung, denn einzelne Anbieter haben eigene Regeln. Offshore-Anbieter ohne GGL-Lizenz schließen Banküberweisung gelegentlich aus oder koppeln Boni an Krypto- und E-Wallet-Einzahlungen, um Zahlungsströme zu verschleiern. Dort bleibt der Bonus unerreichbar, selbst wenn die Einzahlung technisch funktioniert. Bei GGL-Anbietern gilt die Regel: Was eingezahlt werden kann, zählt meist auch für den Bonus. Ausnahmen sind selten und stehen dann deutlich in den Geschäftsbedingungen.
Kann man mit Banküberweisung den Willkommensbonus voll nutzen?
Ja, Banküberweisung qualifiziert bei GGL-lizenzierten Anbietern regulär für Willkommensboni. Ausnahmen gibt es selten, sind aber in den Bonusbedingungen aufgeführt. Der reale Wert des Bonus hängt von Umsatzfaktor, Mindestquote und Wettsteuer ab, nicht von der Einzahlungsmethode.
Warum die Sportart beim Bankweg keine Rolle spielt
Wer nach Fußball-Wetten mit Banküberweisung sucht, vermutet oft, dass die Zahlungsmethode vom Wettangebot abhängt. Das Gegenteil ist der Fall: Die Banküberweisung funktioniert bei jedem lizenzierten Anbieter identisch, egal ob die Einzahlung für ein Bundesliga-Spiel, ein League-of-Legends-Match oder den Super Bowl gedacht ist. Die Limits, Freigabezeiten und Gebühren legt der Anbieter fest, nicht die Sportart. Ein Blick in die Zahlungsbedingungen von Bet365, Bwin oder Betano zeigt es schwarz auf weiß: Die IBAN-Eingabemaske ändert sich nicht, wenn man vom Fußball-Menü ins E-Sport-Angebot wechselt.
Die Suchanfragen nach sportspezifischen Kombinationen existieren dennoch zu Tausenden. Der Grund liegt in der Erwartung, dass spezialisierte Anbieter existieren könnten — etwa ein Wettanbieter nur für E-Sport, der andere Zahlungswege bevorzugt. In der deutschen Realität gibt es das nicht. Alle acht hier betrachteten Anbieter decken mehrere Sportarten ab, und alle acht akzeptieren Banküberweisung ohne Einschränkung nach Disziplin.
Fußball und Topligen
Fußball dominiert das Wettvolumen in Deutschland, entsprechend häufig wird nach Bundesliga-Wetten, Champions-League-Wetten oder EM-Wetten in Verbindung mit Banküberweisung gesucht. Die Annahme dahinter: Vielleicht gibt es für große Turniere Sonderkonditionen oder schnellere Freigaben. Gibt es nicht. Bet365 verarbeitet eine Einzahlung zur Bundesliga-Partie genauso wie eine zur dritten englischen Liga — SEPA Instant landet in Sekunden auf dem Kundenkonto, die interne Freigabe dauert ein bis zwei Stunden, unabhängig vom Wettbewerb.
Auch bei Großereignissen wie der WM oder EM ändert sich am Bankweg nichts. Die Limits bleiben gleich, die Namensabgleich-Regeln greifen wie an jedem anderen Tag, und die Wettsteuer von 5,3 % wird auf jeden Schein erhoben. Wer 500 € für ein EM-Viertelfinale einzahlt, durchläuft denselben Prozess wie bei einer Drittliga-Kombiwette am Dienstagabend. Einziger Unterschied: An Turniertagen steigt das Gesamtvolumen, was bei manchen Anbietern die Bearbeitungszeiten leicht verzögern kann — aber das betrifft alle Zahlungsmethoden, nicht nur die Banküberweisung.
E-Sport und Live-Wetten
E-Sport wird gern als technologisch fortschrittliches Segment wahrgenommen, in dem digitale Zahlungswege dominieren sollten. Tatsächlich akzeptieren alle GGL-lizenzierten Anbieter mit E-Sport-Angebot — Bet365, Bwin, Betano, Tipico — Banküberweisung genau wie für klassische Sportarten. Die Zielgruppe mag jünger sein, die Banktechnik bleibt dieselbe. Eine SEPA-Überweisung für eine CS:GO-Wette auf ein Blast-Premier-Match läuft über dieselbe Infrastruktur wie eine auf ein Bundesliga-Spiel.
Live-Wetten bringen eine zeitliche Komponente ins Spiel, die auf den ersten Blick gegen Banküberweisung spricht. Wer eine Quote im laufenden Spiel nutzen will, hat keine zwei Stunden Zeit für die Freigabe. Hier ist die Banküberweisung tatsächlich ungeeignet — aber das gilt unabhängig von der Sportart. Ob Fußball-Livewette oder E-Sport-Livewette: Wer spontan setzen will, greift zu Sofortüberweisung, Paydirekt oder hinterlegter Kreditkarte. Die Banküberweisung ist für diese Anwendung generell die falsche Wahl, nicht speziell bei E-Sport.
US-Sport und Großereignisse
NBA, NFL und UFC finden nachts oder am frühen Morgen deutscher Zeit statt, was die Frage aufwirft, ob Banküberweisungen dann langsamer verarbeitet werden. Die Antwort: SEPA Instant kennt keine Geschäftszeiten. Die Überweisung kommt an. Was sich verzögern kann, ist die Freigabe durch den Anbieter, wenn dessen Finanzteam nicht rund um die Uhr besetzt ist. Aber auch das hängt vom Anbieter ab, nicht von der Sportart. Bet365 und Bwin haben internationalen Support, der nachts aktiv ist; kleinere Anbieter wie NEO.bet oder Bet-at-home arbeiten eher im deutschen Tagesrhythmus.
Der Super Bowl, die NBA-Finals oder ein UFC-Titelkampf ändern nichts an den Einzahlungsbedingungen. Wer für ein NFL-Spiel 200 € überweist, erfährt dieselbe Bearbeitungszeit wie bei einem Handballspiel der Bundesliga. Die Limits sind identisch, die Gebühren ebenfalls, und die GGL-Wettsteuer wird auf den Umsatz erhoben, egal welche Liga das Spiel austrägt. Wer glaubt, US-Sport erfordere einen speziellen Wettanbieter mit eigenen Zahlungswegen, irrt: Die großen deutschen Anbieter decken diese Märkte ab, und die Banküberweisung funktioniert dort wie überall.
Was tatsächlich zählt, sind die Operator-Bedingungen: Limits, Freigabegeschwindigkeit, Verification-of-Payee-Umsetzung. Diese Faktoren bleiben konstant über alle Sportarten hinweg. Die Sportart bestimmt die Quote, die Wettmärkte und vielleicht das Liveangebot — aber nicht, wie schnell die Einzahlung gutgeschrieben wird oder welche Gebühren anfallen. Wer einen Anbieter nach Zahlungsbedingungen auswählt, kann sich auf die Tabelle im zweiten Abschnitt verlassen, unabhängig davon, ob später auf Fußball, E-Sport oder Basketball gesetzt wird.
Welche Anbieter Highroller per Banküberweisung ernst nehmen
Was über Sportarten hinweg konstant bleibt, ändert sich dramatisch mit der Einsatzhöhe. Wer regelmäßig vierstellige Beträge bewegt oder nach großen Gewinnen fünfstellige Summen auszahlen will, stößt bei den meisten Wettanbietern schnell an technische und regulatorische Grenzen. Die Banküberweisung bleibt für hohe Beträge die einzige praktikable Methode — E-Wallets kappen meist bei 5.000 € pro Transaktion, Kreditkarten noch früher. Aber auch per Bank unterscheiden sich die Anbieter erheblich, und eine Wett-App mit Banküberweisung ist nicht automatisch für Highroller geeignet.
Bet365 und die 150.000-€-Grenze
Bet365 erlaubt bis 150.000 € Einzahlung und 50.000 € Auszahlung per Banküberweisung — einzigartig im deutschen Markt, wo die Konkurrenz bei 5.000 bis 20.000 € die Obergrenze setzt. Das ist kein Marketing-Versprechen, sondern steht in den Zahlungsbedingungen und wird technisch durchgesetzt. Ein Spieler, der nach einem erfolgreichen Turnier 30.000 € auszahlen will, schafft das bei Bet365 in einer einzigen Transaktion. Bei Tipico wären es sechs Auszahlungen à 5.000 €, bei Betano immerhin zwei à 20.000 €. Die 150.000 € Einzahlungslimit spielen für die Praxis eine geringere Rolle, weil das GGL-Einzahlungslimit von 1.000 € pro Monat ohnehin greift — es sei denn, der Spieler beantragt individuell eine Erhöhung bis 30.000 € und bekommt sie genehmigt. Dann wird der Unterschied sichtbar.
Was Bet365 hier abbildet, ist keine deutsche Besonderheit. Der Anbieter operiert seit Jahrzehnten auf dem britischen Markt, wo Wetteinsätze und Gewinne traditionell höher liegen, und hat die Infrastruktur dafür aufgebaut. Diese wird nicht für Deutschland angepasst, sondern schlicht übernommen. Das Limit gilt unabhängig von der Kontowährung oder dem Spielerstatus — ein neu registrierter deutscher Kunde hat theoretisch dasselbe Auszahlungslimit wie ein langjähriger VIP. In der Praxis scheitert eine fünfstellige Auszahlung eher an Verifikationsanforderungen als am technischen Limit.
Limits im GGL-Feld
Die übrigen GGL-lizenzierten Anbieter gruppieren sich in drei Stufen. Betano und Interwetten erlauben 20.000 € Auszahlung per Banküberweisung, Bwin liegt bei 10.000 €, Tipico und NEO.bet bei 5.000 €, Bet-at-home bei 3.000 €. Einzahlungslimits liegen überall niedriger oder sind identisch, weil das monatliche GGL-Limit von 1.000 € für die meisten Spieler den Flaschenhals darstellt. Wer eine individuelle Erhöhung auf 10.000 oder 30.000 € beantragt hat, merkt den Unterschied — aber diese Genehmigungen sind selten und an Nachweise über Einkommen und Vermögen gebunden.
Der Abstand zu Bet365 erklärt sich aus der Geschäftsausrichtung. Betano und Interwetten bedienen ein breiteres Publikum, das selten über 5.000 € Guthaben hinauskommt. Ein Limit von 20.000 € deckt 99 % der Auszahlungswünsche ab und verringert gleichzeitig das operative Risiko — hohe Einzeltransaktionen erfordern manuelle Prüfungen, und jede Prüfung kostet Zeit. Bet365 hat sich historisch auch auf den Hochquoten- und Hocheinsatz-Markt spezialisiert, was die Infrastruktur rechtfertigt. Für einen deutschen Highroller bedeutet das: Entweder Bet365, oder mehrere Auszahlungen verteilt über Tage.
Offshore-Anbieter wie 22Bet werben gelegentlich mit „unbegrenzten“ Auszahlungen, aber das ist irreführend. Tatsächlich liegt das Limit bei 22Bet pro Transaktion bei etwa 50.000 €, allerdings ohne GGL-Lizenz und mit allen damit verbundenen Risiken: keine OASIS-Anbindung, Kontokündigungsgefahr bei der deutschen Bank, Meldepflicht ab 12.500 €. Ein vermeintlicher „Wettanbieter ohne Limit“ entpuppt sich meist als Curaçao-Lizenz mit schlechteren Bedingungen als Bet365 und höherem rechtlichen Risiko.
VIP-Programme und Banktransfer
Ob ein VIP-Status die Limits erhöht, hängt vom Anbieter ab — und die Antwort ist meistens: nein. Bet365 gewährt die 150.000/50.000-€-Limits allen Kunden, unabhängig vom Status. Betano, Bwin und Tipico bieten VIP-Programme an, aber die Dokumentation nennt höhere Zahlungslimits nicht als Vorteil. Was ein VIP-Kunde bekommt, sind schnellere Auszahlungsbearbeitungen — statt 24 Stunden Standard kann eine Freigabe in sechs Stunden erfolgen — und einen direkten Kontakt, der bei Problemen eingreift. Das Limit selbst bleibt technisch dasselbe.
Interwetten bildet hier eine Ausnahme in umgekehrter Richtung: Die erste Auszahlung muss zwingend per Banküberweisung erfolgen, Mindestbetrag 30 €, auch wenn der Kunde lieber E-Wallet nutzen würde. Für Highroller ist das irrelevant, weil sie ohnehin per Bank auszahlen. Für kleinere Spieler ist es ein zusätzlicher Schritt.
Was VIP-Programme tatsächlich bieten, sind Boni ohne oder mit reduzierten Umsatzbedingungen, Cashback-Modelle und Einladungen zu Veranstaltungen. Für jemanden, der primär hohe Limits sucht, ist der VIP-Status zweitrangig — entweder die technische Infrastruktur existiert, oder sie existiert nicht. Bet365 hat sie, der Rest des GGL-Feldes nicht in diesem Umfang. Das ist die Realität.
Welche Wettanbieter erlauben besonders hohe Limits per Banküberweisung?
Bet365 führt mit 150.000 € Einzahlung und 50.000 € Auszahlung, Betano und Interwetten folgen mit 20.000 € Auszahlung. Die übrigen GGL-Anbieter liegen zwischen 3.000 und 10.000 €. Offshore-Anbieter werben mit höheren Limits, bringen aber Bankrisiken und rechtliche Unsicherheit mit.
Was SEPA Instant in der Praxis verändert hat
Limits sind die eine Seite, Geschwindigkeit die andere. Wer 50.000 € überweisen kann, will nicht drei Tage warten, bis das Geld auf dem Wettkonto erscheint. Seit Oktober 2025 hat sich die technische Grundlage fundamental verändert: EU-Banken müssen SEPA-Echtzeitüberweisungen zum Preis der Standardüberweisung anbieten. Das betrifft neue Sportwettenanbieter mit Banküberweisung genauso wie etablierte — die Infrastruktur steht, die Frage ist, was die Anbieter daraus machen. Theoretisch lässt sich jede Einzahlung in Sekunden abwickeln. Praktisch dauert es oft Stunden. Der Grund liegt nicht mehr bei der Bank.
Die Echtzeitüberweisungs-Pflicht seit Oktober 2025
Die EU-Verordnung verpflichtet alle Banken im SEPA-Raum, Instant-Überweisungen ohne Aufpreis zu akzeptieren und weiterzuleiten. Bis Oktober 2025 kostete eine Echtzeitüberweisung bei vielen Instituten zwischen 0,50 und 2,00 € extra, jetzt ist sie im Standard enthalten. Die technische Abwicklung über das SEPA Instant Scheme läuft rund um die Uhr, auch an Wochenenden und Feiertagen. Eine Überweisung muss innerhalb von zehn Sekunden beim Empfängerkonto gutgeschrieben sein — das ist die Obergrenze, die meisten Transaktionen brauchen fünf. Für Wettende bedeutet das: Das Geld verlässt das eigene Konto und erreicht die Bank des Wettanbieters sofort. Was danach passiert, entscheidet der Anbieter selbst.
Warum Wettanbieter trotzdem Stunden brauchen
Seit Oktober 2025 müssen EU-Banken SEPA Instant zum Standardpreis anbieten, Wetteinzahlungen theoretisch in Sekunden — aber Anbieter-Freigabe dauert oft eine bis mehrere Stunden, Flaschenhals liegt nicht mehr bei der Bank. Der Wettanbieter muss prüfen, ob der Absendername mit dem registrierten Kontoinhaber übereinstimmt, ob OASIS eine Sperre meldet, ob die Einzahlung ins GGL-Limit von 1.000 € pro Monat passt. Bei Bet365, Bwin und Betano läuft ein Teil dieser Checks automatisiert, trotzdem dauert die Freigabe zwischen einer und drei Stunden. Interwetten und Tipico brauchen oft länger. NEO.bet und Bet-at-home liegen im mittleren Bereich. Die Verzögerung hat nichts mit technischer Rückständigkeit zu tun, sondern mit Compliance-Architektur: Jede Einzahlung durchläuft mehrere Prüfebenen, bevor sie auf dem Spielerkonto erscheint. Das schützt den Anbieter vor Geldwäsche-Vorwürfen und den Spieler vor Identitätsdiebstahl, kostet aber Zeit. Echtzeitüberweisung heißt nicht Echtzeit-Wettkonto.
Alternativen zur klassischen Überweisung
Wer schneller einzahlen will, greift zu Sofortüberweisung, Giropay oder Trustly — die drei nutzen dieselbe SEPA-Infrastruktur, wickeln aber die Authentifizierung direkt im Browser ab und melden die Zahlung sofort an den Wettanbieter. Das Geld erscheint innerhalb von Minuten auf dem Wettkonto, oft unter einer. Kreditkarte und PayPal sind noch schneller, bringen aber eigene Nachteile mit: PayPal ist bei vielen GGL-Anbietern nicht verfügbar, Kreditkarten haben niedrigere Limits. Für Beträge über 5.000 € bleibt die klassische Banküberweisung konkurrenzlos, weil sie keine Drittanbieter einbindet und bei allen acht Anbietern funktioniert. Geschwindigkeit ist ein Faktor. Sicherheit und Verfügbarkeit sind andere.
Was ist der Unterschied zwischen SEPA-Standard und SEPA-Echtzeitüberweisung bei Wettanbietern?
SEPA-Standard dauert einen bis zwei Werktage, SEPA Instant maximal zehn Sekunden bis zur Gutschrift bei der Empfängerbank. Beide kosten seit Oktober 2025 denselben Preis. Wettanbieter brauchen nach Geldeingang trotzdem ein bis drei Stunden für interne Freigaben, unabhängig von der gewählten Variante.
Was vom Bankweg übrig bleibt — und was man wissen muss
Die technische Seite ist geklärt: SEPA Instant bringt das Geld in Sekunden zur Empfängerbank, die Anbieter-Freigabe dauert trotzdem Stunden, und bei der Auszahlung entscheiden Compliance-Regeln über das Tempo. Was bleibt, ist die Frage, was Banküberweisung im deutschen Wettmarkt 2026 tatsächlich leistet — und wo die Methode an Grenzen stößt, die nicht technischer, sondern regulatorischer Natur sind. Jeder der sieben GGL-lizenzierten Anbieter im Vergleich akzeptiert SEPA-Überweisung ohne Gebühren, mit Namensabgleich, mit OASIS-Anbindung. Die Methode funktioniert. Aber sie funktioniert in einem System, das Wetten verteuert, Gewinne begrenzt und Spielerschutz über Bequemlichkeit stellt.
Wer bei Bet365, Bwin oder Betano per Bank einzahlt, kauft sich Sicherheit ein: keine Kontosperrung, keine Meldepflicht-Diskussion, keine rechtliche Grauzone. Der Preis dafür ist die 5,3 % Wettsteuer auf jeden Schein, das 1.000-€-Einzahlungslimit pro Monat, die OASIS-Sperre bei Selbstausschluss in einem anderen Bundesland, und bei den meisten Anbietern das Fehlen eines echten Willkommensbonus. Interwetten zwingt die erste Auszahlung auf den Bankweg mit 30 € Minimum, NEO.bet und Bet-at-home bieten gar keinen Bonus mehr an — die GGL-Lizenz kostet nicht nur den Anbieter Geld, sondern auch den Spieler Flexibilität. Das ist der Deal, transparent und nicht verhandelbar.
22Bet lockt mit 122 € Willkommensbonus und ohne Einzahlungslimit, lizenziert in Curaçao, erreichbar per SEPA-Überweisung an ein maltesisches oder zypriotisches Konto. Was im Vergleich nach Vorteil aussieht, ist ein Bankrisiko: Deutsche Banken melden Zahlungsströme zu offshore-Anbietern ab 12.500 € an die Bundesbank, kündigen Konten bei auffälligen Mustern, und der Rechtsweg gegen eine solche Kündigung ist langwierig. Wer einmal im Quartal 2.000 € überweist, bleibt unter dem Radar. Wer regelmäßig vierstellig transferiert, riskiert ein Gespräch mit der Compliance-Abteilung seiner Hausbank — und im schlimmsten Fall ein Konto, das mit dreimonatiger Frist geschlossen wird.
Banküberweisung bleibt 2026 die verlässlichste Methode im GGL-regulierten Markt: kein Drittanbieter, keine Wallet, kein Umweg. Sie ist langsamer als Sofortüberweisung, teurer als gar nichts — nämlich durch die regulatorischen Kosten, die sie mitbringt — und für Highroller unterhalb von Bet365 kaum brauchbar. Aber sie ist transparent, nachvollziehbar, und sie bringt keine zusätzlichen Risiken mit, solange man im lizenzierten Feld bleibt. Was übrig bleibt, ist eine Zahlungsmethode, die genau das tut, was sie verspricht, in einem Markt, der dem Spieler weniger verspricht als vor der Regulierung.
